ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)

- 7.20K レビュー
- 3.9
- ダウンロード数
- 1,000,000+
Appgkによるドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)のレビュー
銀行アプリに求めるのは、残高を眺めることだけではありません。口座を作るところから日々の確認、振込や外貨預金、ローンの申込みまで、必要な手続きを一か所で進められるかが大切です。私がこのアプリで注目したのは、口座開設を起点に、銀行との用事をスマートフォンへまとめられる点です。窓口へ行く時間を取りにくい人にとって、何が便利で、どこに注意したいのかを順に見ていきます。
口座開設から日々の確認まで、アプリに集約
ドコモSMTBネット銀行は、株式会社ドコモSMTBネット銀行が提供する無料の金融アプリです。アプリから口座を申し込めるのが大きな特徴で、案内上は手続きが最短5分で完了する場合があります。ただし、これは口座開設の申込みに関する目安として受け止めたいところ。本人確認や審査などを含む全員の所要時間が同じという意味ではありません。
口座を作った後も、残高照会や振込に加えて、外貨預金の取引やローンの申込みへ進めます。銀行の用事ごとに別の窓口を探すのではなく、スマートフォンから必要な手続きを探せるのが、このアプリの実用的な強みです。特に、口座の確認だけでなく、資金移動や商品利用まで同じ銀行で済ませたい人には相性がよさそうです。
銀行アプリの中には、既存口座の残高や入出金を確認する用途に重点を置くものもあります。それに比べると、このアプリは口座開設を含めた入口の広さが特徴です。反対に、ひとつの画面で家計全体を自動分析したい、複数の銀行口座をまとめて管理したいといった目的なら、家計簿アプリや口座連携サービスのほうが合うでしょう。銀行手続きを行うアプリと、家計を横断して整理するアプリは役割が異なります。
「最短5分」は申込みの入口として考える
これから口座を作る人は、申込みの速さだけで判断せず、入力する情報や本人確認の準備も含めて考えるのがおすすめです。必要なものを先に手元へ用意しておけば、画面を行き来したり途中で中断したりする手間を減らせます。申込みの進み方は個人の状況によって変わり得るので、急ぎの支払いに使う口座を当日すぐ利用できると決めつけないほうが安心です。
口座開設をアプリから始められることは、銀行へ出向く手間を減らす一方、手続きの案内を自分で読み進める必要があるということでもあります。対面で質問しながら進めたい人には、店舗や電話で相談できる銀行のほうが心強いかもしれません。スマートフォンで自分のペースで入力したい人には、アプリ中心の進め方が向いています。
残高確認と振込を、同じ流れで考えられる
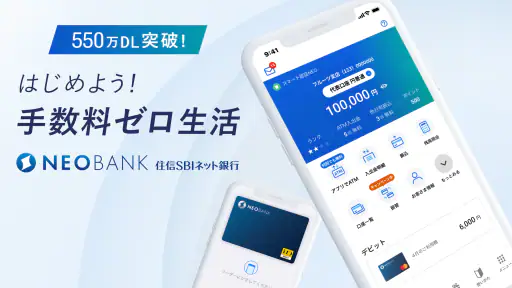
日常的な使い方では、まず残高を確認し、そのまま振込などの次の用事へ移れることが便利です。たとえば、支払いの前に残高を見て、資金が足りているか確認してから振込を行う。こうした一連の確認を銀行アプリ内で済ませられると、残高を見るためのアプリと送金するための手段を別々に探す場面が減ります。
私なら、振込を確定する前に、金額と振込先を落ち着いて見直す習慣をつけます。アプリで操作が完結する便利さは、誤入力を自動で防いでくれるという意味ではありません。毎月の支払い先を扱うときほど、確認画面で受取先と金額を確かめてから進むのが大切です。振込の手数料や利用条件は、操作前にアプリ内の最新案内で確認してください。
また、残高照会だけを目的にするなら、すでに使っている銀行アプリで足りる人もいます。このアプリの価値が増すのは、口座開設後も振込や外貨預金などを同じ銀行で使う場合です。機能の多さそのものより、自分が実際に使う手続きがまとまっているかを基準に選ぶと、アプリを入れた後に持て余しにくくなります。
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)のおすすめポイント
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)について知っておきたいこと
家計の場面に当てはめると見える便利さ
たとえば、給料日に口座の残高を見て、家賃や定期的な支払いに必要な分を確認し、別の口座へ資金を移したい日を想像してみてください。銀行の用事が一つのアプリから始められるため、通勤中や休憩時間に必要な確認を済ませやすくなります。私は、こういう短い空き時間に「見るだけ」の作業と「振り込む」作業を切り分けられる点に、ネット銀行アプリらしい利点を感じます。
ただし、給料の受取口座や公共料金の引落口座に指定する前には、勤務先や各サービス側で必要な登録手続きを確認しましょう。アプリを入れただけで、既存の支払い先が自動的に切り替わるわけではありません。切替が必要なものを一覧にして、変更後の初回引落がどの口座から行われるかを確かめると、残高不足などの思わぬ行き違いを避けやすくなります。
こうした使い方は、複数口座を毎日細かく分析するというより、銀行手続きを自分で管理したい人向けです。家計の支出を分類したり、予算超過を知らせたりする機能を重視する人は、専用の家計簿アプリを併用する選択肢があります。銀行アプリには送金や口座手続き、家計簿には全体の見える化というように、役割を分けると無理がありません。
外貨預金やローンは、入口と判断を分ける
外貨預金の取引やローンの申込みをアプリから扱える点は、資産や借入の手続きに関心がある人にとって便利です。一方で、アプリから申し込めることと、商品が自分に適していることは別の話です。外貨預金なら為替変動を含むリスクや取引条件を読み、ローンなら返済額や返済期間などを自分の家計に照らして検討してから進めたいところです。
レビュー全文を読みたくないですか?
具体的には、画面を開いた勢いで申込みを完了するのではなく、確認したい条件を先にメモしておく方法が役立ちます。外貨預金では、円に戻す場合も含めてどんな値動きが起こり得るのかを理解できているか。ローンでは、毎月の返済が他の支出と重なっても無理がないか。こうした問いに答えられないなら、アプリ内で商品を見つけても、その場で決めずに情報を整理するのが堅実です。
店舗で担当者と話しながら商品を比べたい人や、金融商品のリスクを自分で調べるのが苦手な人には、相談のしやすさを重視した別の選択肢が向くこともあります。アプリは申込みの窓口を近くするものですが、判断そのものを代わりにしてくれるわけではありません。この線引きを意識できる人ほど、便利さを落ち着いて活用できます。
スクリーンショット
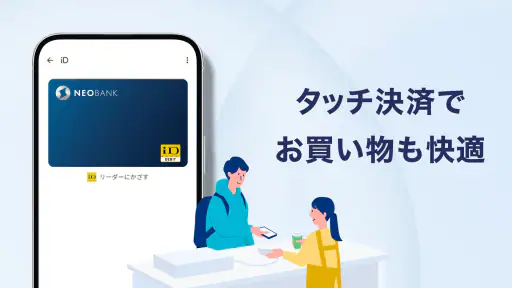
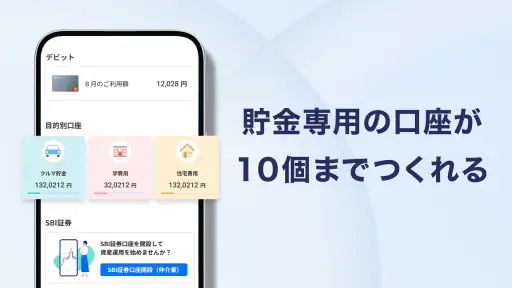
利用前に知っておきたい相性と使い方
このアプリが特に合うのは、銀行の用事をスマートフォンで済ませたい人、口座開設からその後の振込まで一つの流れで管理したい人、外貨預金やローンの申込みも同じ銀行で検討したい人です。すでにドコモSMTBネット銀行を利用していて、残高確認だけでなく取引の入口として使いたい人にも意味があります。
一方、現金を頻繁に使い、対面での相談を大切にする人は、ネット上で完結する使い勝手だけでは満足できない可能性があります。また、銀行を複数使っていて全残高を一覧にしたい人や、支出を自動で分類したい人には、専用アプリを組み合わせたほうが目的に近づきます。金融サービスをひとつにまとめたいのか、家計管理まで一括したいのかを分けて考えるのが選び方のコツです。
このアプリは3歳以上を対象としており、評価は平均3.9で、評価数はおよそ6万2千件、レビューはおよそ7,200件です。ダウンロード数は100万以上。無料で利用を始められますが、個々の銀行取引に伴う条件まで一律に無料という意味ではないため、手数料や商品条件は取引前に確認しましょう。2011年7月20日に公開され、現在のバージョンは21.14.0、対応OSの最低要件は9です。
アプリの評価は使い方や期待によって変わります。とくに銀行アプリは、残高を見るだけの人と、振込や金融商品の手続きまで利用する人とで重視する点が違います。評価の数字だけで決めるより、自分が必要とする取引へ無理なくたどり着けるかを基準にするのが現実的です。OSの条件も確認し、使う端末で問題なく導入できるかを先に見ておくと安心です。
銀行の用事を自分で進めたい人に
私の見立てでは、口座開設を入口に、残高確認・振込・商品申込みまでつなげられることが、このアプリを選ぶ一番の理由です。銀行へ行く時間を省きたい人や、手続きを自分で把握しながら進めたい人には、日常の窓口として役立つでしょう。特に、残高確認の後にすぐ別の銀行用事へ移る使い方なら、機能を活用しやすいと思います。
反対に、店舗での相談を最優先する人、家計全体を自動で分析したい人、手数料や商品条件を確認せずに簡単さだけで金融商品を選びたい人には、別の銀行や専用サービスのほうが適しています。便利さを活かすには、申込みの速さを保証と捉えず、取引ごとの条件を確認することが欠かせません。銀行の基本的な用事をスマートフォンでまとめたいなら、日々の使い道を思い描いたうえで検討する価値のあるアプリです。
名称の変遷を含めて探している人にとっては、旧住信SBIネット銀行として知られるサービスを現在の案内で見つける際にも役立つでしょう。ドコモSMTBネット銀行を単なる残高確認用ではなく、自分で銀行手続きを進めるための道具として使うなら、口座を作る前に必要な取引と確認事項を整理しておくのがおすすめです。
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)に関するよくある質問
ドコモの銀行(ドコモSMTBネット銀行)アプリでは、どのような手続きやサービスを利用できますか?
アプリでは、口座残高や入出金明細の確認、振込、定額自動入金・振替など、日常的な銀行取引をまとめて管理できます。利用できる機能や画面は、口座の種類や登録状況、アプリのバージョンによって異なる場合があります。初回利用時には本人確認やログイン設定が必要になることがあるため、希望する手続きに対応しているか、最新の公式案内も確認しておくと安心です。
以前の「住信SBIネット銀行」を利用していましたが、口座やログイン情報はそのまま使えますか?
銀行名やアプリの表示が変わった場合でも、既存の口座が自動的に新しい口座へ置き換わるわけではありません。移行後のログイン方法、ユーザー情報、アプリの更新要否などは、利用中の口座や手続き状況によって異なる可能性があります。旧アプリが利用できるかを自己判断せず、公式のお知らせで変更点を確認し、案内された方法でログインやアプリ更新を進めてください。
アプリの利用に手数料はかかりますか?振込やATMの手数料も確認できますか?
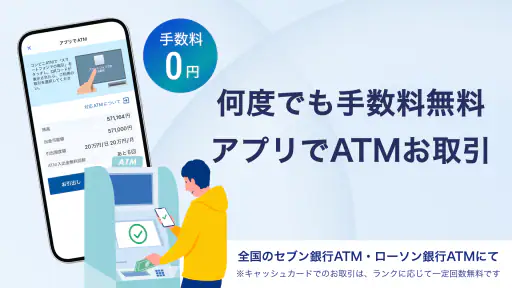
アプリのダウンロードや基本的な口座確認に料金が発生するかどうかと、振込・ATM利用などの取引手数料は分けて確認する必要があります。手数料や無料回数は口座のサービス内容、取引条件、利用するATMなどによって異なり、改定されることもあります。振込を確定する前やATMを利用する前に、アプリ内の表示と銀行の最新の手数料一覧を確認してください。
口座開設はアプリだけで完了できますか?申し込み前に用意するものはありますか?
口座開設の申し込みをアプリやオンラインで行える場合がありますが、手続きの方法や必要書類は申込者の状況、本人確認方法、銀行の受付条件によって異なります。本人確認書類や連絡先などの入力を求められることがあるため、手続き開始前に公式の口座開設案内を確認しましょう。申し込みを送信しただけで直ちに取引できるとは限らず、審査や利用開始の案内を待つ場合があります。
スマートフォンを機種変更した場合や、ログインできなくなった場合はどうすればよいですか?
機種変更後は、新しい端末に正規のアプリをインストールし、銀行が案内する方法でログインや端末認証をやり直す必要があることがあります。パスワードを忘れた場合や認証に失敗する場合は、何度も試す前に公式の再設定・問い合わせ手順を確認してください。アプリは公式ストアから入手し、暗証番号やワンタイム認証コードを第三者に伝えないことも大切です。